Hipotekārais kredīts jaunajām ģimenēm

Jaunajām ģimenēm pirmā mājokļa iegāde bieži ir gan skaistākais, gan vienlaikus arī visdārgākais dzīves lēmums.

Sapnis par savu stūrīti zem saules reizēm aizsedz prātīgu skaitļošanu, un šeit arī slēpjas lielākais risks, ka mājokļa kredīts nav tikai “atslēgas rokā un viss kārtībā”, bet tas ir gadu desmitiem ilgs finanšu pienākums.

Šajā rakstā apskatīsim, kādas iespējas jaunajām ģimenēm sniedz valsts atbalsta programmas, piemēram, Altum garantija, un kā tās var palīdzēt samazināt pirmo iemaksu. Tāpat iedziļināsimies praktiskajos sīkumos, piemēram, kādus dokumentus bankas prasa, kā savienot bankas piedāvājumus ar valsts palīdzību un kā nepieļaut, ka kredīts no sapņa pārtop par murgainu slogu.

Valsts atbalsts jaunajām ģimenēm

Normālos apstākļos bankas prasa pirmo iemaksu 15 -20% apmērā no mājokļa vērtības. Ja dzīvoklis vai māja maksā, piemēram, 100 000 eiro, tad jāuzkrāj vismaz 15- 20 tūkstoši. Jaunām ģimenēm tas bieži vien ir neiespējams uzdevums, jo ikdienas izdevumi tērē uzkrājumus daudz ātrāk nekā tie rodas.

Šeit var palīdzēt Altum programma. Tā nodrošina valsts garantiju, kas ļauj bankai samierināties ar mazāku pirmo iemaksu, dažreiz pat tikai 5%. Tas nozīmē, ka mājokļa pieejamība kļūst reālāka, lai arī risks ģimenei tāpat nepazūd.

Tomēr jāatceras, ka Altum garantija neatbrīvo no atbildības par kredīta atmaksu. Garantija ir tikai drošības spilvens bankai, nevis ģimenei. Tāpēc, pirms uzņemties kredītu, ir rūpīgi jāizvērtē ienākumu stabilitāte un iespējamie izdevumi nākotnē.

Bankas nosacījumi

Pat ar Altum palīdzību banka neliks parakstīt līgumu “uz vārda”. Būs jāiesniedz ienākumu izziņas, bankas konta pārskati, nereti arī darba līguma kopijas. Banka vēlas pārliecināties, ka ģimene ne tikai šodien spēj maksāt, bet arī nākamajos 20 vai 30 gados.

Šeit svarīgi būt ļoti skeptiskiem, ja banka saka, ka pietiek ar konkrētu ienākumu līmeni, tas vēl nenozīmē, ka tā būs veselīga robeža jūsu ģimenes budžetam. Labāk rēķināt tā, it kā ienākumi pēkšņi samazinātos par 20%, un tikai tad skatīties, vai kredīts joprojām būtu izpildāms.
hipotekarais kredits jaunajam gimenem

Kredītu apvienošana kā drošība

Ne vienmēr jaunās ģimenes mājokļa kredītam tuvojas ar pilnīgi tīru lapu. Bieži vien jau ir ātrie kredīti, patēriņa aizdevumi vai līzings. Un te rodas papildu risks ar vairākiem maksājumiem, dažādiem procentiem un neskaidru naudas plūsmu.

Šādos gadījumos noderīgs risinājums var būt kredītu apvienošana. Tas nozīmē, ka visus esošos aizdevumus apvieno vienā, ar skaidru atmaksas grafiku un vieniem procentiem. Protams, arī šim solim jāpieiet piesardzīgi, jo, ja esošās saistības ir par lielu, varbūt hipotekārais kredīts šobrīd vispār nav prātīgs solis.

Ilgtermiņa finanšu stabilitāte

Kredīts uz 20 vai 30 gadiem nav tikai matemātika. Tas nozīmē atteikšanos no pirkumiem, ceļojumiem vai lieliem ikgadējiem tēriņiem. Daudzi kredītņēmēji kļūdās, plānojot budžetu ar domu, ka “pēc pieciem gadiem jau algas būs lielākas”. Tas var piepildīties, bet var arī ne.

Drošāk ir saglabāt konservatīvu pieeju:

  • Plānot mājsaimniecības budžetu tā, lai kredīta maksājums nepārsniedz 25-30% no kopējiem ienākumiem.
  • Izveidot ārkārtas fondu vismaz 3 līdz 6 mēnešu izdevumu apmērā.
  • Regulāri pārskatīt izdevumus un “nogriezt lieko”.

Tikai šādi iespējams saglabāt mierīgu prātu un dzīvot ilgtspējīgi arī ar lielām finanšu saistībām.
hipotekarais kredits jaunajam gimenem

Pirms ķerties pie hipotekārā kredīta

Teorija un padomi ir labi, bet ikdienā vissvarīgāk ir skaidri soļi, pēc kuriem vadīties. Jaunās ģimenes bieži vien aizraujas ar sapņiem par plašu virtuvi vai saulainu balkonu, bet aizmirst uzdot sev neēršos, bet ļoti svarīgos jautājumus par naudu. Lai kredīts nekļūtu par slazdu, pirms lēmuma pieņemšanas noder šis īsais, bet skarbi praktiskais saraksts, kas palīdzēs vēlreiz pārliecināties, vai patiešām esat gatavi šim solim?

  • Vai ir vismaz neliels uzkrājums ārkārtas gadījumiem? (3 līdz 6 mēnešu izdevumu apmērā)
  • Vai kredīta maksājums nepārsniegs 25 -30% no ģimenes kopējiem ienākumiem?
  • Vai abi partneri spēj segt maksājumu, ja viens zaudētu darbu?
  • Vai ir apdrošināšana (dzīvības, veselības, īpašuma)?
  • Vai pirms mājokļa kredīta ir nokārtotas citas saistības? (ja nē, tad jāapsver kredītu apvienošana)
  • Vai ir pārbaudīti dažādu banku piedāvājumi, nepaļaujoties tikai uz pirmo variantu?
  • Vai plānots, kā segsiet papildu izmaksas, piemēram, komunālos, remontu?
  • Vai ir izveidots ilgtermiņa ģimenes budžeta plāns ar drošības spilvenu?

Pārdomāti soļi nākotnei

Mājokļa iegāde ar hipotekāro kredītu jaunajai ģimenei var būt gan iespēja, gan slazds. Valsts atbalsts caur Altum garantijām padara procesu pieejamāku, bet atbildība par ikmēneša maksājumiem tik un tā paliek pašiem.

Tāpēc svarīgi katru izdevumu vērtēt ar aizdomām un katru lēmumu pieņemt ar piesardzību. Mājoklis var būt droša ligzda, bet tikai tad, ja finanšu lēmumi pieņemti ar skaidru galvu, nevis eiforiju.
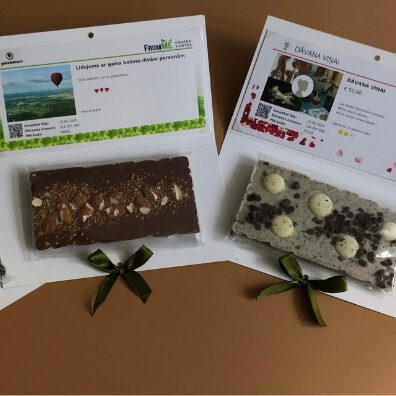
Kā izmantot FromMe.lv dāvanu kartes pēdējā brīža dāvanām

Ne visi dzīvo ar laiku pārpilnībā. Lielākā daļa no mums pēdējā brīdī attopas, ka dāvana vēl nav sarūpēta. Šādās situācijās bieži nākas pārmaksāt vai pirkt ko nevajadzīgu.

Tieši tāpēc šajā rakstā aplūkosim, kā FromMe.lv dāvanu kartes kļūst par drošu risinājumu – īpaši tad, ja tērēt gribas maz, bet dāvana joprojām jāizvēlas pārdomāti.

Šī tēma ir aktuāla 5santimi.lv auditorijai, jo runa ir par taupību, efektivitāti un ilgtspēju finanšu lēmumos.

Kā pirkt gudri un izvairīties no liekiem tēriņiem

Gudri pērkot, dāvanu karte nozīmē kontrolētus tēriņus. Tā pasargā arī no impulsīviem pirkumiem, jo izdevumi paliek paredzami.

Tālāk lasi pāris mūsu ieteikumus, kam jāpievērš uzmanība, iegādājoties dāvanu kartes:

  • Noteikt budžetu. Pirms pirkuma precīzi nosaki summu. Labāk 30 eiro, kas saņēmējam tiešām noder, nekā 60 eiro par kaut ko nejauši atrastu.
  • Digitāla piegāde. Fiziskas kartes izgatavošana un piegāde maksā. Elektroniska karte e-pastā atnāk uzreiz un nepalielina izmaksas.
  • Pārbaudīt akcijas. Laiku pa laikam ir kampaņas ar pievienoto vērtību. Gudri iepērkot, var ietaupīt vēl dažus eiro.
  • Vienkāršs noformējums. Smalka dāvanu kaste vai grezna aploksne parasti maksā vairāk nekā pati dāvana. Pietiek ar PDF failu un dažiem teikumiem, kas piešķir personīgu vērtību.

FromMe.lv kartes ļauj saņēmējam izvēlēties sev noderīgu pakalpojumu, tāpēc risks, ka dāvana tiks izniekota, ir minimāls.

FromMe.lv piedāvājums un personalizācijas iespējas

davanu karsu personalizacija

FromMe.lv ir viena no lielākajām dāvanu karšu platformām Latvijā. Tajā atrodams plašs piedāvājumu klāsts:

  • SPA un atpūtas pakalpojumi,
  • restorāni un gardēžu pieredzes,
  • izklaide un piedzīvojumi,
  • preces no dažādiem veikaliem.

Tas nozīmē, ka ar vienu karti iespējams uzdāvināt izvēles brīvību. Saņēmējs pats izlemj, kas viņam šobrīd ir vajadzīgs – vai tā būtu masāža, ceļojums, vakariņas vai kāda praktiska prece

Personalizācija notiek digitāli. Kartē iespējams pievienot saņēmēja vārdu, apsveikuma tekstu vai kādu emocijzīmi. Tas neprasa papildus naudu, bet padara dāvanu daudz pārdomātāku un mīļāku.

Loģistika pēdējā brīdī

fromme davanu kartes piegade

Pēdējā brīža dāvanu kartes lielākā priekšrocība ir ātrums. Elektroniska dāvanu karte nonāk e-pastā dažās minūtēs. Nav vajadzīgas rindas, nav jāmeklē stāvvieta pie veikala, nav jāgaida kurjers.

Ja dāvanu pasniedz personīgi, PDF failu var izdrukāt mājās. Pietiek ar baltu aploksni – galvenais ir saturs, nevis ārējais spožums. Tādējādi tiek ietaupīti gan resursi, gan nauda.

Secinājums

Pēdējā brīža dāvanas bieži ir finanšu lamatas. Tomēr ar FromMe.lv dāvanu kartēm iespējams saglabāt mieru, ietaupīt un neiegriezties liekos tēriņos. Tās ir ātras, elastīgas un ilgtspējīgas.

Ja šodien nepieciešams risinājums bez pārmaksas un stresa, vari droši iegādāties FROMME dāvanu kartes un pasniegt dāvanu, kas būs gan praktiska, gan vērtīga.

Ieskaties citos mūsu bloga rasktos, kā piemēram Ūdens pudele – aktuāla un oriģināla dāvana vai Kāpēc ir labi dāvināt korporatīvās dāvanas.

Alternatīvas ātrajiem kredītiem: kas jāzina

Dzīvē mēdz būt brīži, kad nepieciešams papildu finansiālais atbalsts. Zinām, cik riskanti un mānīgi var būt ātro kredītu piedāvājumi. Tie sola ātru risinājumu, bet bieži vien paslēptas maksas un augstas procentu likmes pārvērš īstermiņa atvieglojumu ilgtermiņa finansiālā slogā.

Mūsu misija ir dzīvot gudri un saimnieciski, tāpēc mums jāzina, kā izvairīties no ātrajiem kredītiem un meklēt alternatīvas, kas nesagrauj mūsu finansiālo stabilitāti.

Šajā rakstā aplūkosim, kādi ir veidi, kā iegūt nepieciešamos līdzekļus, neupurējot savu nākotni. Apskatīsim, kas jāņem vērā, pirms izvēlēties jebkuru no šīm iespējām, lai neļautu finanšu raizēm dominēt pār mūsu dzīvi.

Kāpēc jāizvairās no ātrajiem kredītiem?

Ātrie kredīti ir vilinoši, jo tie ir ātri un viegli pieejami. Tomēr to nosacījumi bieži vien ir vienkārši briesmīgi. Augstās procentu likmes un līguma slēgšanas maksas nozīmē, ka pat neliela summa var pārvērsties par milzīgu parādu.

Dažos gadījumos tas var novest pie parādsaistībām, kuras ir grūti atdot. Ja jūs nonākat šādā situācijā, ir svarīgi zināt savas iespējas. Plašāk par šo jautājumu varat lasīt mūsu rakstā ātrie kredīti ar parādsaistībām.

Ir svarīgi saprast, ka šādi aizdevumi ir radīti, lai pelnītu no jūsu izmisuma. Mēs nedrīkstam ļauties emocijām un pieņemt lēmumus steigā. Mūsu galvenais princips ir pārdomāta pieeja katram izdevumam, un finanšu lēmumi nav izņēmums.

kadas ir alternativas atrajiem kreditiem

Pārdomāts skats uz citām iespējām

Kad esat nonākuši situācijā, kad ir nepieciešams papildu finansējums, apsveriet šīs alternatīvas, kas var būt daudz labākas par ātrajiem kredītiem:

  • Kredītlīnija bankā ir viens no drošākajiem veidiem, kā nodrošināt rezerves fondu neparedzētiem gadījumiem. Tā darbojas kā virtuāla naudas rezerve, kuru varat izmantot tikai tad, kad tas ir nepieciešams. Galvenā atšķirība no ātrā kredīta ir tā, ka jūs maksājat procentus tikai par izmantoto summu. Kredītlīniju parasti piedāvā bankas, kas nozīmē stingrākus nosacījumus, bet arī daudz zemākas procentu likmes. Tas ir kā glābšanas riņķis, kas stāv pieejams, bet to izmanto tikai ārkārtas situācijās.
  • Aizdevumi no ģimenes vai draugie ir iespēja, ko nevajadzētu atstāt novārtā. Aizņemšanās no tuviniekiem var būt labs risinājums, jo parasti tai nav procentu maksas. Tomēr ir svarīgi šo soli veikt ar lielu atbildību un godīgumu. Noteikti noslēdziet rakstisku vienošanos, kurā norādīta summa un atmaksas termiņš, lai izvairītos no pārpratumiem un sabojātām attiecībām. Atcerieties, ka uzticēšanās ir dārga, un to nevajadzētu zaudēt finanšu dēļ.
  • Valsts vai pašvaldību atbalsta programmas ir dažreiz pieejamas, kas paredzētas iedzīvotājiem, kuri nonākuši grūtībās. Tās var būt pabalsti, sociālie atbalsti vai cita veida palīdzība. Lai gan process var būt lēns un birokrātisks, tas ir jāapsver kā iespēja, jo šāda palīdzība parasti nav jāatmaksā.
alternativas atrajiem kreditiem

Plāno un rīkojies gudri

Vislabākā pieeja ir domāt par finanšu rezervēm jau laicīgi. Izveidojiet uzkrājumus nelielai “drošības” summai, kas var palīdzēt segt neparedzētus izdevumus.

Ja jums tomēr ir nepieciešams aizdevums, rūpīgi izvērtējiet katru iespēju. Izveidojiet sarakstu ar visām izmaksām gan redzamajām, gan slēptajām. Salīdziniet procentu likmes, līguma slēgšanas maksu un soda naudas par kavējumiem. Katrs cents ir svarīgs!

Atcerieties, ka gudrs cilvēks vienmēr meklē alternatīvas, lai izvairītos no riskiem un dzīvotu ilgtspējīgu un laimīgu dzīvi!

Kā ietaupīt naudu uz pārtiku?

Dzīvojot ar ierobežotu budžetu, katrs lieks tēriņš ir kā akmens uz sirds. Pārtikas izdevumi bieži vien veido būtisku daļu no ikmēneša tēriņiem, un neapdomīga iepirkšanās var ātri iztukšot maciņu.

Tieši tāpat kā spontāni pirkumi veikalā noved pie pārtikas atkritumiem, arī pārāk daudzi mazie kredīti var radīt jucekli personīgajos finanšu plānos. Tāpēc ikdienas taupīšanas stratēģijās svarīga loma ir kredītu apvienošanai.

Šajā rakstā apskatīsim, kā ar ēdienreižu plānošanu iespējams būtiski samazināt pārtikas izdevumus, vienlaikus saglabājot disciplīnu un saimniecisku skatījumu uz kopējiem tēriņiem.

Kā sākt plānot ēdienreizes?

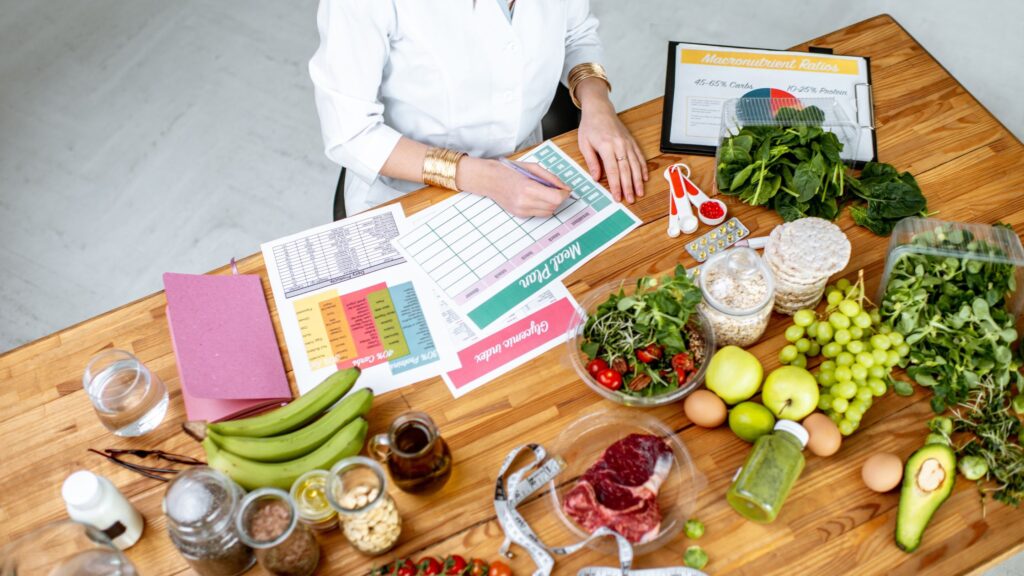
Viss sākas ar plānošanu. Nedēļas beigās atvēli laiku, lai saplānotu nākamās nedēļas ēdienreizes. Tas var šķist garlaicīgi, bet patiesībā tas ir vērtīgi un neaizņem nemaz tik daudz laika. Galu galā tas ietaupīs naudu, laiku un nervus pēc tam.

  • Pirms sāc plānot nākamās nedēļas ēdienkarti, pārskati savus pārtikas krājumus, kas atrodas ledusskapī, saldētavā un virtuves skapīšos. Iekļauj ēdienkartē esošos produktus, lai tie netiktu izmesti.
  • Pēc tam, kad ir saplānotas ēdienreizes un ir zināms, kādi produkti jau ir mājās, izveido iepirkumu sarakstu ar to, kas jāiegādājas.
  • Centies apmeklēt veikalu ne biežāk kā divas reizes nedēļā un vienmēr dodies uz to ar iepirkumu sarakstu. Iepirkumu saraksts palīdzēs izvairīsieties no impulsīviem pirkumiem un liekiem tēriņiem.

Ēdienreižu plānošana ietaupīs naudu, jo skaidri zināsi, kādus produktus nepieciešams iegādāties un, ko no tiem gatavosi. Tas nozīmē, ka nebūs pirms vakariņām jādomā, ko taisīt ēst? Tāpat būs vieglāk paiet garām akcijas plauktiem, jo tagad skaidri zini pēc kā gāji uz veikalu.

ka planot edienreizes

Ēdienreižu plānošana ir noder ne tikai, lai ietaupītu naudu uz pārtiku, bet arī samazina pārtikas atkritumus, jo tiek izmantoti visi produkti, kas ir mājās. Tāpat vairs nav jādomā, ko gatavot, jo ir jau ēdienreižu plāns, kas palīdz ietaupīt ne tikai naudu, bet arī laiku.

3 iespējas ietaupīt naudu:

  • Tas samazina liekos tēriņus un spontānus pirkumus. Jā, it īpaši saldumus, kas ir akcijā un stāv veikalu ejās.
  • Bieži braucieni uz veikalu ir ne tikai laika patēriņš, bet arī papildu izmaksas. Līdz ar to aizbraucot uz veikalu divas reizes nedēļā ar iepirkumu sarakstu, tiek ietaupīta nauda par transportu.
  • Plānojot maltītes, tās ir nepieciešams pielāgot savam ikdienas grafikam un vajadzībām. Piemēram, aizņemtākās dienās gatavo ātras un vienkāršas maltītes, tādējādi izvairies no ēdiena pasūtīšanas.

Taupība un kredītu pārvaldība

Ietaupīt uz pārtiku ir tikai viens solis kopējā finanšu disciplīnā. Ja mājsaimniecībā ir vairāki aizdevumi, tad to ikmēneša maksājumi var radīt jucekli un traucēt saplānot budžetu.

Šādā situācijā noderīgs risinājums ir kredītu apvienošana, kas ļauj vairākus aizdevumus apvienot vienā. Tas dod iespēju skaidri saprast, cik daudz naudas katru mēnesi paliek pārtikas un citiem tēriņiem.

ka ietaupit naudu uz partiku

Kredītu apvienošana un budžeta kontrole

Plānojot ikdienas tēriņus, ir svarīgi ne tikai sekot līdzi pārtikas izmaksām, bet arī kontrolēt visus savus kredītus un aizdevumus. Dažkārt vairākos kredītos sadalītie maksājumi var padarīt budžetu sarežģītu un grūti pārvaldāmu. Kredītu apvienošana ļauj vienā maksājumā apvienot vairākus aizdevumus, samazinot risku, ka kāds maksājums tiks nokavēts.

Izmantojot kredītu apvienošanu, jūs iegūstat skaidrāku pārskatu par reālajiem izdevumiem, kas ļauj labāk plānot ikdienas pārtikas pirkumus un citas nepieciešamās preces. Tas nodrošina finanšu drošību un kontrolētu budžetu, kas ir būtiski ikvienam, kas vēlas dzīvot efektīvi un taupīgi, pat ar ierobežotiem līdzekļiem.

Turklāt, apvienojot kredītus, var atbrīvot līdzekļus iekrājumiem vai ieguldījumiem, piemēram, pārtikas rezervju veidošanai, ceļojumiem vai ikdienas tēriņu optimizēšanai. Praktiskiem cilvēkiem, kas seko saimnieciskam un paranoiskam finanšu plānam, kredītu apvienošana kļūst par vērtīgu instrumentu, lai saglabātu kontroli pār visiem izdevumiem un izvairītos no liekiem stresiem.

Gudra saimniekošana

Vienkāršāk sākot, plānojot savas ēdienreizes tiek iegūta lielāka kontrole pār tēriņiem, kas ļauj ietaupīt naudu. Un ietaupītā nauda lieti noderēs ieguldīšanai, plānotajam ceļojumam vai kredīta atmaksai.

Tāpēc negaidi, sāc plānot jau šodien un novērtē, cik daudz naudas patiesībā var ietaupīt! Apvienojot ēdienreižu plānošanu ar finanšu disciplīnu un, ja nepieciešams, kredītu apvienošanu, iespējams radīt stabilu pamatu drošākai un taupīgākai ikdienai.

Kas ietekmē kvalitātes klases zāģbaļķiem?

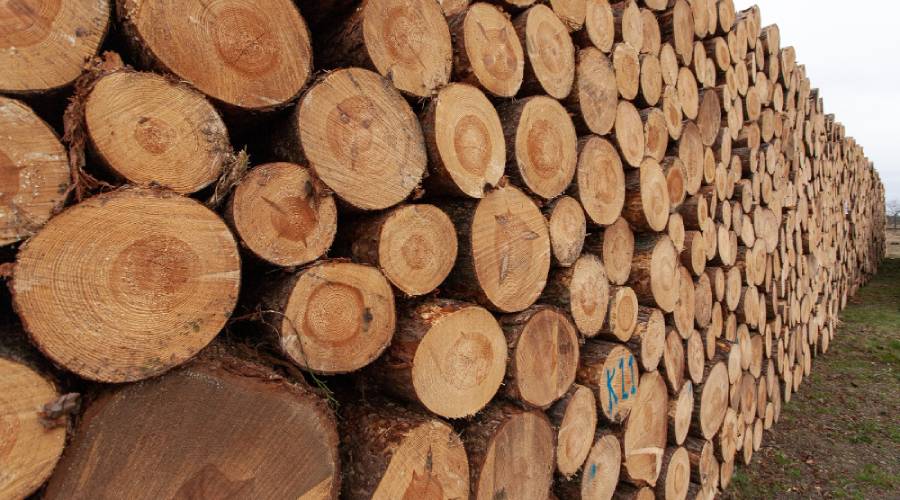
Zāģbaļķu kvalitātes klases ir sistēma, kas ļoti konkrēti nosaka, cik daudz naudas iespējams iegūt no viena un tā paša koka. Divi stumbri var izskatīties līdzīgi, bet to vērtība tirgū var atšķirties pat vairākas reizes. Tieši šeit visbiežāk rodas zaudējumi, nevis tāpēc, ka koksne būtu slikta, bet tāpēc, ka tās kvalitāte nav saprasta vai nav izmantota savā labā.

Šajā rakstā soli pa solim skaidrojam, kas ir zāģbaļķu kvalitātes klases, kas tās ietekmē un kā šī klasifikācija pārvēršas reālā naudā. Bez liekas teorijas, tikai tas, kas palīdz pieņemt pārdomātus lēmumus, nepārdodot par lētu un saprotot, kad kvalitāte dod iespēju izvēlēties arī labāku ilgtermiņa stratēģiju, nevis steigties ar pirmo piedāvājumu.

Kas ir zāģbaļķu kvalitātes klases?

Zāģbaļķu kvalitātes klases ir praktiska sistēma, kas sadala koksni pēc tās izmantojamības un vērtības. Vienkārši sakot tā nosaka, cik daudz naudas var iegūt no viena kubikmetra.

Kvalitātes klases ir:

  • A klase ir augstākā kvalitāte. Tie ir taisni baļķi ar labu šķiedru struktūru un minimālu mezglu daudzumu. Parasti tie nāk no koka apakšējās daļas un tiek izmantoti mēbeļu, logu, durvju, parketa un finiera ražošanā. Šeit ir vislielākā cena, bet arī vislielākais risks, ja šo kvalitāti nenovērtē vai “ieliek kopējā kaudzē”.
  • B klases baļķi pieļauj nelielus defektus, piemēram, vieglu izliektību vai mazus, cieši noslēgtus mezglus. Tie joprojām ir labi būvniecībai un zāģmateriāliem.
  • C klase nozīmē vairāk mezglu, iespējamas plaisas vai krāsas izmaiņas. Šo koksni izmanto paletēm, iepakojumam vai vienkāršiem būvmateriāliem. Cena ir būtiski zemāka, un šeit visbiežāk slēpjas pārmaksāšana, ja pircējs to pasniedz kā “normālu zāģbaļķi”.
  • D klase jeb malmalka vairs nav zāģēšanai derīga. Tā nonāk šķeldā, papīrmalkā vai katlā. Cerēt uz labu cenu šajā gadījumā nozīmē sevi mānīt.

Kvalitātes klases nenosaka tikai acs. Dažos gadījumos tiek izmantoti mērīšanas rīki, piemēram, baļķu skeneri vai digitāli instrumenti.

meza pardosana

Kas nosaka zāģbaļķu kvalitāti

Zāģbaļķa kvalitāti nenosaka tas, cik resns vai “smuks” koks izskatās no malas, bet gan konkrētas pazīmes, kas tieši ietekmē tā izmantojamību un cenu. Tie ir faktori, kurus pircējs vērtē ļoti rūpīgi, jo katrs defekts nozīmē papildu zudumus zāģēšanā vai apstrādē.

Ja šos kritērijus nepārzini tu, tad tos noteikti pārzina otra puse, un tieši tur arī rodas cenu starpība. Tāpēc zemāk aplūkojam galvenos kvalitāti ietekmējošos aspektus, kas praktiski nosaka, vai baļķis nonāks augstākajā klasē vai tiks novērtēts krietni zemāk

1. Šķiedru struktūra

Koka šķiedras atklāj tā augšanas vēsturi. Lēni auguši koki sausākās augsnēs parasti ir blīvāki un izturīgāki. Šāda koksne mazāk deformējas un kalpo ilgāk, kas ir tieši tas, par ko tirgus maksā vairāk.

Ātri auguši koki mitrās vietās var izskatīties iespaidīgi, bet to struktūra bieži ir vaļīga. Rezultātā ir zemāka klase un mazāka cena. Tāpēc labāk ir mazāk, bet kvalitatīvāk, nekā daudz un lēti tikai uz papīra.

2. Mezgli

Mezgli ir viens no galvenajiem vērtības “ēdājiem”. Tiek vērtēts ne tikai to skaits, bet arī veids. Dzīvi, cieši noslēgti mezgli ir mazāks traucēklis, savukārt miruši, sausi mezgli vājina koksni un bieži izkrīt.

Jo vairāk mezglu, jo mazāk iespēju šo koksni izmantot redzamās vai nesošās konstrukcijās. Praksē tas nozīmē zemāku cenu un mazākas sarunu iespējas.

3. Deformācijas un forma

Taisns baļķis ir zāģētavas sapnis, jo no tā var iegūt vairāk derīga materiāla ar mazākiem zudumiem. Izliekti vai savērpti stumbri rada atkritumus un šie zudumi vienmēr tiek ierēķināti cenā.

Sīkmanīgs, bet noderīgs princips ir tāds, ka katrs izliekums ir arguments, ar kuru pircējs mēģinās nolaist cenu.

Citi defekti, kas samazina vērtību

  • Zilējums un pelējums parasti rodas pēc nociršanas mitruma dēļ. Mehāniski koksne var būt stipra, bet vizuāli zaudē vērtību un eksportā šādi baļķi bieži tiek noraidīti.
  • Kaitēkļu bojājumi, īpaši eglei un bērzam norāda uz iekšējiem defektiem, kas var atklāties tikai apstrādes laikā.
  • Sveķu kabatas apgrūtina apstrādi un virsmas apdari, tāpēc šādu koksni pircēji vērtē piesardzīgi.

Kā kvalitāte pārvēršas naudā

Atšķirība starp kvalitātes klasēm nav teorija. A klases egles zāģbaļķis var maksāt ap 100 € par kubikmetru, kamēr C klases materiāls bieži vien maksā tikai 35-40 €.

Lūk, piemērs:

Ja vienā kravas mašīnā ir ap 30 m³, starpība starp augstas un zemas kvalitātes kravu var sasniegt ap 1800 € vienā reisā. Tas ir viens darījums, viena kļūda vai viena neizdarīta pārbaude. Šeit vairs nav runa par niansēm, tā ir tīra matemātika.

perk mezu

    Ne vienmēr labākais risinājums ir pārdot uzreiz

    Tiklīdz ir skaidrs, kāda daļa no meža atbilst augstākām kvalitātes klasēm un kāda zemākām, rodas nākamais, daudz svarīgāks jautājums, kā šo informāciju izmantot sev par labu. Pārdot visu uzreiz var šķist vienkārši, taču tas ne vienmēr ir finansiāli izdevīgākais risinājums, īpaši tad, ja mežā ir sajaukums no A, B un C klases koksnes.

    Augstākas kvalitātes zāģbaļķi parasti nezaudē vērtību tik strauji kā zemākas klases materiāls. Tas nozīmē, ka kvalitatīvāko daļu nereti ir izdevīgāk realizēt atsevišķi vai citā laikā, kamēr zemākas kvalitātes koksni var izmantot vai pārdot ātrāk, lai izvairītos no papildu bojājumiem un kvalitātes krišanās. Šāda pieeja ļauj nevis izlīdzināt cenu uz leju, bet saglabāt katrai kvalitātes klasei tai atbilstošu vērtību.

    Taupīgam cilvēkam stratēģija sākas tieši ar kvalitātes sadalījumu. Ja zini, kas mežā ir patiesi vērtīgs un kas tikai viduvējs, vari plānot pārdošanu vai izmantošanu tā, lai samazinātu risku pārdot labu materiālu neizdevīgā brīdī.

    Kā šo informāciju izmantot praksē

    Pat bez mežsaimnieka diploma vari samazināt risku:

    • apskati stumbru taisnumu un redzamos defektus,
    • novērtē mezglu biežumu,
    • atceries, kādos apstākļos mežs audzis.

    Svarīgākais nekad neslēdz darījumu steigā. Salīdzini vairākus piedāvājumus, noskaidro iepirkuma kritērijus un, ja iespējams, konsultējies ar neatkarīgu speciālistu. Tas maksā kapeikas, salīdzinot ar potenciālajiem zaudējumiem.

    Mazāk steigas, vairāk naudas

    Zāģbaļķu kvalitātes klases nav sarežģīta teorija, bet gan instruments, kas palīdz aizsargāt savu maku. Jo labāk saproti, kas nosaka koksnes vērtību, jo grūtāk tevi pārliecināt pārdot labu materiālu par viduvēju cenu.

    Taupīgs cilvēks nepārdod, kamēr nav sapratis. Un ilgtspējīgs lēmums gandrīz vienmēr sākas ar zināšanām, nevis steigu.

    Ātrie kredīti ar parādsaistībām – pieejami Latvijā?

    Kad parādi jau ir, jebkurš vārds “ātri” finanšu kontekstā būtu jāuztver ar aizdomām. Ātrie kredīti sola vienkāršu risinājumu brīdī, kad budžets jau ir saspringts, taču saimnieciskam cilvēkam tas ir signāls apstāties un rūpīgi pārdomāt katru soli.

    Šis raksts nav par vieglu naudu, bet gan par realitāti, kurā īstermiņa aizdevumi, augstas procentu likmes un esošas parādsaistības var viegli savilkt ciešā mezglā.

    Vai Latvijā vispār ir iespējams saņemt ātro kredītu ar parādiem, kā aizdevēji vērtē ienākumus un kredītvēsturi, un kāpēc pieejams gandrīz nekad nenozīmē izdevīgs? Uz šiem jautājumiem skatāmies piesardzīgi, bez ilūzijām un ar skaidru mērķi- nepieļaut vēl dārgākas kļūdas.

    Kas ir ātrie kredīti?

    Sākumā pavisam īss skaidrojums šim jau plaši dzirdētajam terminam. Ātrais kredīts ir īstermiņa aizdevums, kurš pieejams ar daudz īsāku termiņu nekā ilgtermiņa aizdevumi.

    Ātrie kredīti iedalās vairākos veidos pēc to pieejamības:

    • Ātrais kredīts bez darba vietas
    • Ātrais kredīts ar parādiem
    • Pirmais aizdevums bez maksas
    • Īstermiņa aizdevums no 18 gadiem
    • Kredīts bez ķīlas un galvotāja

    Ikvienam ir iespēja izvēlēties sev piemērotāko aizdevuma veidu, taču saimnieciskam cilvēkam jāatceras, ka “pieejams” nenozīmē izdevīgs. Pirms pieteikuma noformēšanas nepieciešams rūpīgi iepazīties ar visiem nosacījumiem.

    Ienākumi un aizdevēja vērtējums

    Mūsdienās aizdevēji ir paplašinājuši izpratni par ienākumiem. Tie var būt arī ieņēmumi no investīcijām, īpašuma izīrēšanas vai citi regulāri avoti.

    Ja persona spēj pierādīt ienākumu regularitāti, aizdevējs var tos ņemt vērā. Taču tas vēl nenozīmē, ka aizņemšanās kļūst droša, tas tikai nozīmē, ka aizdevējs redz iespēju nopelnīt.

    atrais kredits ar paradsaistibam

    Kas ir kredītvēsture?

    Kredītvēsture jeb kredītreitings ietver informāciju par visiem personas maksājumiem un saistībām. Negatīva kredītvēsture ir biežākais iemesls aizdevuma atteikumam.

    Svarīgi zināt, ka kredītvēsturi veido ne tikai aizdevumi, bet arī:

    • kavēti mobilo sakaru rēķini,
    • neapmaksāti komunālie maksājumi,
    • citi pakalpojumu parādi.

    Pat šķietami nenozīmīgi kavējumi var gadiem ilgi sabojāt finanšu reputāciju.

    Kāpēc cilvēki nokļūst parādnieku sarakstā?

    Visbiežāk parādnieku sarakstā nonāk tie, kuri:

    • pārvērtē savas iespējas;
    • aizņemas steigā;
    • ignorē mazus, bet regulārus maksājumus.

    Parādi nerodas vienā dienā, bet gan uzkrājas no sīkām kļūdām un nepieskatītiem tēriņiem.

    Ko darīt, ja ir negatīva kredītvēsture?

    Negatīva kredītvēsture būtiski ierobežo iespējas. Pirmais solis ir sakārtot esošās parādsaistības, jo pat nelieli kavējumi var atstāt ilgstošas sekas.

    Ieteicams:

    • segt kavētos maksājumus;
    • vienoties par atmaksas grafiku;
    • izvairīties no jaunu saistību uzņemšanās.

    Katrs samaksāts eiro parāda virzienā ilgtermiņā ir vērtīgāks par jebkuru jaunu aizdevumu.

    paradsaistibas

    Vēl viens kredīts tiešām ir vienīgā izeja?

    Brīdī, kad parādi jau ir, jebkurš piedāvājums aizņemties vēl ir jāuztver ar dubultu piesardzību. Saimnieciskam cilvēkam šis ir brīdis nevis steigties, bet apstāties un pārrēķināt. Ja caurā spainī lej ūdeni, tas nekļūst pilnāks un tieši tāpat vairāki aizdevumi vienlaikus nerisina finansiālās problēmas, bet padara tās sarežģītākas, dārgākas un grūtāk kontrolējamas.

    Viena no racionālākajām alternatīvām jauna ātrā kredīta ņemšanai ir kredītu apvienošana cilvēkiem ar parādsaistībām. Tas nozīmē, ka vairākas esošās saistības tiek apvienotas vienā aizdevumā ar vienu ikmēneša maksājumu. Praksē tas var palīdzēt sakārtot haotisku maksājumu grafiku, samazināt nokavējumu risku un dažos gadījumos arī kopējo ikmēneša slogu. Jāuzsver gan, ka parādi nepazūd, tie vienkārši kļūst pārskatāmāki.

    Svarīgi saprast, ka arī kredītu apvienošana nav brīnumlīdzeklis. Ja kopējā parāda summa ir liela vai ienākumi nestabili, arī viens maksājums var būt pārāk smags. Taču saimnieciskam cilvēkam šis risinājums bieži ir mazāks ļaunums nekā vēl viens ātrais kredīts ar augstām procentu likmēm un īsu atmaksas termiņu.

    Taupīgs cilvēks vispirms mēģina savākt galus kopā un samazināt haosu finansēs, sakārtot esošās saistības un tikai tad, ja tiešām nav citas izejas, apsver jaunu aizņemšanos. Katrs papildu kredīts ir risks, bet nepārdomāts risks parasti maksā visdārgāk.

    Ātrie kredīti ar parādsaistībām

    Latvijā ir aizdevēji, kas piedāvā kredītus arī personām ar parādiem, taču noteikumi parasti ir stingrāki – augstākas procentu likmes un īsāki termiņi.

    Ja aizdevējs ir gatavs aizdot, tas vēl nenozīmē, ka tas ir labs lēmums tieši tev.

    Salīdzināšanas portāli, piemēram, Comparo.lv, var palīdzēt pārskatīt piedāvājumus, taču neviens kalkulators tavā vietā risku neuzņemsies.

    Mazāk steigas, mazāk parādu

    Ilgtspējīga un saimnieciska dzīve nesākas ar lieliem ienākumiem, bet ar piesardzību. Spēju apstāties brīdī, kad šķiet, ka ātrs kredīts atrisinās visu.

    Reizēm prātīgākais finanšu lēmums ir neaizņemties vispār, bet lēnām, disciplinēti sakārtot esošo. Miers ikdienā maksā vairāk nekā jebkurš ātrs risinājums.

    Kā papildu ienākumi palīdz atmaksāt kredītus

    Mūsdienu temps un izaicinājumi nereti liek mums balansēt starp dažādiem finanšu pienākumiem, maksājumiem, kredītiem un ikdienas izdevumiem. Daudzi cilvēki Latvijā, īpaši pēdējo gadu laikā, ir nonākuši situācijā, kur kredītsaistību apjoms pārsniedz ērtu pārvaldību. Tāpēc meklējumi pēc risinājuma kļūst par ikdienas rūpēm.

    5santimi.lv ir blogs cilvēkiem, kuri meklē veidus, kā dzīvot jēgpilni un ar pārdomātu attieksmi pret naudu, lai katrs cents strādātu Tavā labā. Šajā rakstā apskatīsim praktiskas un ilgtspējīgas pieejas, kā ar papildu ienākumu palīdzību ne tikai atvieglot kredītu nastu, bet arī ātrāk atgriezties finansiālā līdzsvarā.

    Šis raksts būs noderīgs:

    • Ja vēlies samazināt kredītu slogu.
    • Ja Tev ir sabojāta kredītvēsture un nepieciešams risinājums.
    • Ja meklē papildu ienākumu iespējas ar reālu ietekmi uz dzīvi.

    Kur meklēt papildu ienākumus? Praktiskas idejas un iespējas

    Iespējams, esi jau dzirdējis padomu “atrodi papildu ienākumus”, taču reālajā dzīvē tas bieži izklausās vienkāršāk nekā izdarāms. Patiesībā, ienākumu palielināšana nav tikai par vēl vienu darbu.

    Tā ir stratēģija, kā izmantot savas prasmes, resursus un laiku mērķtiecīgi.

    1. Digitālās prasmes ienākumiem bez robežām

    Tehnoloģijas ir mainījušas veidu, kā pelnām naudu. Tu vari pelnīt no jebkuras vietas.

    • Piedāvā grafisko dizainu, rakstīšanu, tulkošanu vai sociālo mediju pārvaldību.
    • Izmanto freelance platformas (piemēram, Upwork, Freelancer, Fiverr), kur var nopelnīt pat no 50 līdz 500 eiro mēnesī, atkarībā no ieguldītā laika.

    Pat ja Tev šobrīd nav specifisku digitālo prasmju, internetā pieejami bezmaksas kursi (piemēram, Coursera, Udemy), kas ļauj apgūt ko jaunu.

    2. Praktiskie darbi, bieži aizmirsts resurss

    Ja Tev ir brīvs laiks vakarā vai nedēļas nogalē, reģistrējies Wolt, Bolt Food vai citu piegādes platformu lietotnēs.

    • Reģistrējies Wolt, Bolt Food vai citu piegādes platformu lietotnēs.
    • Piedāvā palīdzību remontdarbos, zāles pļaušanā, logu mazgāšanā, šie pakalpojumi bieži tiek meklēti Facebook sludinājumu grupās.
    • Ja esi zinošs kādā mācību priekšmetā, privātstundas var būt izcils ienākumu avots.

    3. Pasīvie ienākumi un resursu izīrēšana

    Vēl viens veids, kā papildināt budžetu:

    • Izīrē savu dzīvokļa stāvvietu, brīvu istabu vai pat velosipēdu.
    • Pārdod lietas, kuras neizmanto, no bērnu mantām līdz elektronikai. Tā ne tikai atbrīvo vietu mājās, bet arī ienāk papildu nauda.

    Svarīgi ir sākt ar vienu lietu. Nevajag uzreiz pieņemt trīs papildu darbus. Meklē vienu iespēju, kas piemērota Tavai situācijai, un izvirzi konkrētu mērķi, piemēram, 150 € mēnesī tikai kredītu atmaksai.

    netcredit kredits

    Kā papildu ienākumi palīdz paātrināt kredītu atmaksu

    Kad sāk ienākt papildus līdzekļi, svarīgākais ir neļaut tiem izkūpēt gaisā. Impulsa pirkumi, spontāni tēriņi vai esmu pelnījis attieksme bieži kavē progresu. Lai šie ienākumi patiešām palīdzētu, jāizveido plāns.

    Sniega bumbas metode (Snowball Method)

    Šī pieeja nozīmē, ka:

    1. Sarindo savus kredītus no mazākā līdz lielākajam.
    2. Maksā tikai minimālo summu visiem, izņemot mazāko, tam pievieno visus papildu ienākumus.
    3. Kad mazākais kredīts dzēsts, pārej pie nākamā.

    Šī metode darbojas psiholoģiski, katrs noslēgtais kredīts dod motivāciju turpināt.

    Lavīnas metode (Avalanche Method)

    Savukārt šī metode koncentrējas uz procentu likmēm, prioritāri dzēs tos kredītus, kuriem ir visaugstākais procents.

    Rezultātā:

    • Ietaupi vairāk ilgtermiņā.
    • Samazini kopējo parādu apjomu ātrāk.

    Abos gadījumos papildu ienākumi ļauj ātrāk pāriet no viena kredīta pie nākamā, samazinot laiku līdz pilnīgai atbrīvošanai no parādiem.

    Kredītu apvienošana kā atbalsta solis

    Ja kredītu ir daudz un dažādos termiņos, viens no efektīvākajiem risinājumiem ir ātro kredītu apvienošana.

    Tas palīdz:

    • Apvienot vairākus kredītus vienā maksājumā.
    • Samazināt ikmēneša slodzi.
    • Viegli plānot budžetu un atbrīvot papildu ienākumus pamatsummas dzēšanai.

    Sabojāta kredītvēsture nav šķērslis, ja rīkojies apdomīgi

    Sabojāta kredītvēsture var šķist kā durvis, kas ir aizvērušās uz neatgriešanos. Taču patiesībā tā bieži vien nav sekas neapdomīgai rīcībai, bet gan neparedzētu un grūti kontrolējamu dzīves notikumu rezultāts, piemēram, darba zaudējuma, veselības sarežģījumu vai pēkšņi pieaugušu izdevumu dēļ.

    Lai gan šāda situācija ietekmē uzticamību finanšu iestādēm, tā nav bezcerīga. Regulāra un savlaicīga apvienotā kredīta maksāšana ir viens no efektīvākajiem veidiem, kā sākt veidot jaunu, pozitīvu maksājumu vēsturi.

    Šāda rīcība skaidri parāda gan atbildīgu attieksmi, gan spēju uzņemties atbildību par savām saistībām. Tāpat nozīmīgu lomu spēlē papildu ienākumu stabilitāte.

    Ja vari uzrādīt, ka Tev ir regulāri papildu ienākumi, tas palīdz atjaunot uzticamību arī nākotnes kredītdevēju acīs. Tas rāda, ka spēj nodrošināt pietiekamus ienākumus kredītsaistību izpildei un vairs neesi atkarīgs tikai no viena ienākumu avota.

    Svarīgi arī nepārslogot sevi ar jauniem parādiem, kamēr esošie vēl nav sakārtoti. Jebkādas jaunas saistības šajā posmā tikai pagarinātu atveseļošanās laiku un risku vēlreiz nonākt tajā pašā situācijā.

    Šādā veidā papildu ienākumi kļūst ne tikai par finanšu balstu, bet arī par iespēju pakāpeniski atgūt stabilitāti un uzticamību, pat tad, ja pagātnē pieļautas kļūdas.

    slikta kreditvesture

    Papildu ienākumi ātrākai atveseļošanai un lielākai brīvībai

    Kad kredītu atmaksai tiek izmantoti papildu ienākumi, Tavs pamatbudžets paliek neskarts, tāpēc būtiskās vajadzības, piemēram, pārtika, īre un bērnu izdevumi, netiek apdraudētas. Šāda pieeja ievērojami mazina ikdienas stresu, samazina risku kavēt maksājumus un ļauj vieglāk pārvaldīt finanses, neupurējot pamata dzīves kvalitāti.

    Papildu ienākumi sniedz iespēju ātrāk izkļūt no parādu loka, jo tie paātrina pamatsummas dzēšanu un ļauj izvairīties no liekiem procentu maksājumiem. Tajā pašā laikā šie ienākumi stiprina uzticību pašam sev, jo Tu redzi, ka spēj pārvaldīt savu dzīvi un uzņemties atbildību par iepriekš pieļautām kļūdām.

    Turklāt šāda pieeja paver iespējas domāt ilgtermiņā. Pat neliela daļa papildu ienākumu, kas novirzīta uzkrājumiem, piemēram, 20 eiro mēnesī ārkārtas gadījumiem, var nākotnē kalpot kā drošības spilvens, palīdzot izvairīties no jauniem parādiem. Tas ir īpaši svarīgi, ņemot vērā, ka ilgāks darba mūžs vienlaikus prasa savlaicīgāk domāt arī par uzkrājumiem nākotnei.

    Tavi ienākumi kļūst elastīgāki, un ar katru mēnesi, kurā pieņem apzinātu lēmumu izmantot tos gudri, Tu sper soli tuvāk finansiālai brīvībai un emocionālai stabilitātei.

    Papildu ienākumi var kļūt par Tavu finanšu atveseļošanās atslēgu

    Ceļš uz finansiālo brīvību reti ir viegls, taču katrs papildu ienākums ir kā ķieģelītis šajā ceļā. Šajā rakstā apskatījām:

    • Kur un kā meklēt papildus ienākumus.
    • Kā tos izmantot stratēģiski, atmaksājot kredītus.
    • Kāpēc šī pieeja palīdz arī tiem, kam ir sabojāta kredītvēsture.

    Lasi arī: Ārkārtas fonds, lai izvairītos no ātrajiem kredītiem

    Tiem, kas lasa 5santimi.lv un vēlas dzīvot ilgtspējīgi un pārdomāti, atslēga ir disciplīna un rīcība. Ne visiem būs iespēja pelnīt tūkstošiem papildus, bet pat 100 € mēnesī var būt milzīgs solis uz priekšu. Jo katrs eiro, kas netiek iztērēts, bet ieguldīts savā finansiālajā nākotnē, ir ieguldījums brīvībā.

    Ārkārtas fonds, lai izvairītos no ātrajiem kredītiem

    Dzīve ar ierobežotiem līdzekļiem nav viegla, un katrs eiro, kas izslīd no maciņa, liek sirdij mazliet sarauties. Ikvienam no mums var rasties situācijas, kad ir nepieciešams segt neparedzētus izdevumus, piemēram, automašīnas remontu, medicīniskos izdevumus vai kādus citus steidzamus tēriņus. Ja šādi izdevumi nav iekļauti budžetā, daudzi cilvēki izvēlas ātros kredītus, lai segtu šīs izmaksas.

    Tomēr ātrie kredīti bieži vien var radīt lielu finansiālu slogu, īpaši, ja tie netiek atmaksāti savlaicīgi. Kādu alternatīvu mēs varam izmantot, lai šādās situācijās nebūtu jāgriežas pie ātrajiem kredītiem?

    Atbilde ir ārkārtas fonds, jeb uzkrājums neparedzētiem izdevumiem. Šajā rakstā dalīsimies ar stratēģijām un padomiem, kā izveidot un uzturēt ārkārtas fondu, lai samazinātu nepieciešamību pēc ātrajiem kredītiem un uzlabotu savu finansiālo drošību.

    Kāpēc ir svarīgi izveidot ārkārtas fondu?

    Bieži vien mēs piedzīvojam neplānotus izdevumus, kas var būt ārkārtīgi dārgi, vai tas būtu mājas remonts, vai arī saslimst kāds ģimenes loceklis. Bez ārkārtas fonda šādas situācijas var novest pie ātro kredītu vai citu aizdevumu ņemšanas, kas var radīt papildus finansiālu slogu.

    Šādi kredīti ir ļoti dārgi, un, ja tie netiek atmaksāti laikus, var rasties parādsaistības. Lai izvairītos no šiem riskiem, svarīgi ir izveidot rezerves fondu, kas būs pieejams tieši šādām situācijām.

    Izveidojot ārkārtas fondu, jūs varēsiet vieglāk tikt galā ar neparedzētiem izdevumiem, neuztraucoties par to, kā tos segt. Tā vietā, lai nāktos paļauties uz kredītiem ar augstām procentu likmēm, jūs izmantosiet savus uzkrājumus, kas palīdzēs samazināt finansiālo stresu.

    arkartas fonds, lai izvairitos no atrajiem kreditiem

    Kādiem mērķiem jābūt ārkārtas fondam?

    Ārkārtas fonds jāizveido tā, lai tas segtu visus neparedzētos izdevumus, kas varētu rasties.

    Tie var būt:

    1. Medicīnas izdevumi: Slimības vai traumas gadījumā ārstēšanās izmaksas var būt ļoti augstas, īpaši, ja nepieciešama steidzama operācija vai citas medicīniskās procedūras.
    2. Auto remonts: Ja jums ir automašīna, pastāv iespēja, ka tā var piedzīvot neparedzētas bojājuma situācijas, piemēram, dzinēja defekts vai cita lielāka problēma, kas prasīs dārgu remontu.
    3. Mājas remonta izdevumi: Ja kaut kas saplīst vai ir nepieciešams steidzams remonts mājās, ārkārtas fonds var būt lielisks atbalsts.
    4. Citi neparedzēti izdevumi: Jebkurā brīdī var rasties citas situācijas, kuras nepieciešams finansēt – piemēram, mājdzīvnieku ārstēšana, bērnu izglītības izmaksas vai kāda citas steidzamas vajadzības apmierināšana.

    Ārkārtas fonds nav paredzēts regulāriem tēriņiem, piemēram, atvaļinājuma vai ikmēneša pirkumiem. Tā mērķis ir nodrošināt drošību neplānotu un ārkārtas situāciju laikā.

    Kā noteikt optimālo summa ārkārtas fondu veidošanai?

    Kā izvēlēties pareizo summu, kas būtu jāuzkrāj ārkārtas fondā? Finanšu eksperti iesaka plānot uzkrājumu tā, lai tas būtu pietiekams, lai segtu vismaz trīs līdz sešu mēnešu dzīves izdevumus. Tātad, ja jūsu mēneša tēriņi ir 1000 EUR, ieteicams uzkrāt vismaz 3000 līdz 6000 EUR, lai nodrošinātu sev finansiālu drošību ārkārtas situācijās.

    Lai iegūtu precīzāku priekšstatu, izveidojiet sarakstu ar saviem ikmēneša izdevumiem (īre, komunālie maksājumi, pārtika, transporta izdevumi utt.) un reiziniet šo summu ar vēlamo mēnešu skaitu. Atcerieties, ka šis fonds nedrīkst tikt izmantots ikdienas tēriņiem.

    arkartas fonds, lai izvairitos no atrajiem kreditiem

    Kā veidot ārkārtas fondu?

    1. Sāciet pakāpeniski: Ja sākotnēji nevarat uzkrāt lielu summu, sāciet ar nelieliem, bet regulāriem iemaksājumiem. Piemēram, mēnesī novirziet 5% no sava ienākumu apjoma ārkārtas fondam, līdz sasniegsiet vēlamo mērķi.
    2. Izveidojiet atsevišķu uzkrājumu kontu: Lai nenokļūtu kārdinājumā iztērēt uzkrājumus, izveidojiet atsevišķu bankas kontu ārkārtas fondam. Šādā veidā jūs precīzi zināsiet, cik daudz naudas ir pieejams, un tas palīdzēs saglabāt disciplīnu.
    3. Automatizējiet uzkrājumus: Lai nodrošinātu, ka katru mēnesi tiek veikta iemaksa ārkārtas fondā, iestatiet automātiskus pārskaitījumus no savas galvenās konta uz ārkārtas fondu. Tas palīdzēs izvairīties no tā, ka aizmirstat veikt pārskaitījumus.

    Kad taupība ir drošāka par risinājumiem uz parāda

    Pirms nonākat situācijā, kad nākas meklēt “glābšanas riņķi” kredītu piedāvājumos, padomājiet divreiz. Ir viegli noticēt, ka ātrie kredīti ar parādsaistībām var būt risinājums, bet patiesībā tie bieži kļūst par jaunu bedri, no kuras izkļūt ir grūtāk nekā no sākotnējās problēmas.

    Šī tēma padziļināti aplūkota citā mūsu rakstā, kur analizējam, kā cilvēki, jau esošu parādu spiediena dēļ, tiek ievilināti vēl lielākos procentu slazdos. Ja esi viens no tiem, kas cenšas dzīvot gudri un izvairīties no šādām kļūdām, ārkārtas fonda izveide ir vienīgais drošais ceļš. Jo taupība, lai cik apnicīga tā šķistu, vienmēr ir lētāka par kredītu.

    arkartas fonds, lai izvairitos no atrajiem kreditiem

    Ko darīt, ja nepieciešams izmantot ārkārtas fondu?

    Ja nonākat situācijā, kad ārkārtas fonds ir jāizmanto, atcerieties, ka tas ir paredzēts tieši šādiem gadījumiem. Tomēr svarīgi ir veikt šo izdevumu uzraudzību, lai pēc iespējas ātrāk atjaunotu fondu, lai tas atkal būtu pieejams nākamajiem neparedzētajiem izdevumiem.

    Ja ārkārtas fonds ir iztērēts, nekrītiet kārdinājumā nekavējoties ņemt ātro kredītu. Pārskatiet budžetu, atsakieties no liekiem tēriņiem un plānojiet pakāpenisku uzkrājuma atjaunošanu. Šāda disciplīna ir finanšu drošības pamatā.

    Ārkārtas fonds

    Izveidojot ārkārtas fondu, jūs ne tikai iegūstat finansiālu drošību, bet arī izvairāties no situācijām, kurās jums nāktos paļauties uz ātrajiem kredītiem. Regulāri ieguldot pat nelielas summas, ilgtermiņā iespējams izvairīties no lieka stresa un parādsaistībām.

    Šī pieeja palīdzēs veidot stabilu finanšu pamatu un nodrošinās, ka varat pārvaldīt savu dzīvi ilgtspējīgi un bez liekiem kredītu riskiem.

    Taupība ir brīvības cena

    Ārkārtas fonds ir kā ugunsdzēšamais aparāts, tu cerēsi, ka to nekad nevajadzēs, bet būsi pateicīgs, ja tas ir.

    Dzīve ir neparedzama, un tikai tie, kas gatavojas laikus, izvairās no dārgiem risinājumiem. Katrs atliktais cents ir kā bruņa pret ātro kredītu uzbrukumu. Nav svarīgi, cik maza ir summa, svarīgi, ka tu sāc. Taupīt nav kauns, bet gods, piesardzība nav bailes, bet saprāts.

    Dzīvo tā, lai tava nauda kalpotu tev, nevis tu – procentiem. Jo īstā finansiālā brīvība sākas nevis ar lieliem ienākumiem, bet ar nelokāmu apņēmību neko netērēt bez vajadzības.

    Kādi faktori ietekmē zāģbaļķu cenas un kā tās prognozēt?

    Katrs eiro, kas iztērēts koksnē vai būvmateriālos ir jāskaita divreiz, jo tirgus svārstības var radīt gan iespējas, gan liekus tēriņus. Zāģbaļķu cenas ir atkarīgas no vairākiem savstarpēji saistītiem faktoriem, kā, piemēram, no tirgus pieprasījuma un piedāvājuma, sezonālajām svārstībām, globālajām tirdzniecības tendencēm un meža apsaimniekošanas politikām.

    Šajā rakstā mēs ne tikai aplūkosim galvenos faktorus, kas nosaka zāģbaļķu vērtību, bet arī parādīsim, kā sekot tirgus tendencēm un pieņemt lēmumus, kas ļauj iepirkties izdevīgāk.

    perkam mezu

    1. Pieprasījums un piedāvājums

    Zāģbaļķu cenas, tāpat kā jebkura cita produkta cenas ir cieši saistītas ar tirgus pieprasījuma un piedāvājuma svārstībām. Kad pieprasījums pēc koksnes pieaug, piemēram, būvniecības nozarē, cenas mēdz strauji kāpt. Savukārt, ja piedāvājums pārsniedz pieprasījumu, cenas samazinās.

    Praktisks padoms taupīgajiem, ja redzat, ka tirgū tiek piedāvāts daudz koksnes vai iepirkumu sezona tuvojas kritiskam punktam, varat gaidīt īsu brīdi, līdz cenas kļūst izdevīgākas, tādējādi taupot savus līdzekļus.

    2. Sezonalitāte un laikapstākļi

    Zāģbaļķu cenas ir mainīgas. Pavasarī un vasarā, kad meža izstrāde notiek intensīvāk, piedāvājums pieaug un cenas mēdz stabilizēties vai pat samazināties. Ziemā, kad darbi mežā apgrūtināti, zāgbaļķu cenas bieži pieaug.

    Vētras, sausumi vai citas dabas katastrofas var samazināt koksnes pieejamību un radīt pēkšņas cenu kāpuma situācijas.

    Praktisks ieteikums: vērojiet laika prognozes un meža ziņas, jo tas tieši ietekmē jūsu iespēju atrast izdevīgus piedāvājumus.

    3. Globālais tirgus un tirdzniecība

    Zāģbaļķu cenas bieži neiekļaujas tikai vietējā tirgū. Tās ietekmē arī eksporta pieprasījums, starptautiskie tarifi un kvotas.

    Taupīšanas padoms: pirms iegādājaties lielu daudzumu koksnes, pārbaudiet globālās tirgus tendences, jo dažreiz daži centi uz kubikmetru var novērst simtiem eiro liekos tēriņus.

    4. Meža apsaimniekošanas politika un ilgtspējība

    Ilgtspējīga meža apsaimniekošana var ierobežot pieejamo koksnes apjomu, bet ilgtermiņā palīdz saglabāt resursus. Modernas tehnoloģijas un efektīvāki meža izstrādes procesi var samazināt cenas, bet bieži vien atbildīgāks piegādes ķēdes process nozīmē augstākas izmaksas, kas ilgtermiņā var ietekmēt cenu pieaugumu.

    Praktisks padoms: plānojiet pirkumus pēc sezonas un pieejamības, nevis spontāni, jo tas palīdz iegūt labākos piedāvājumus, vienlaikus atbalstot ilgtspējīgu mežu apsaimniekošanu.

    pardot mezu

    Kā sekot līdzi cenām un prognozēt tirgus tendences

    Lai pieņemtu saprātīgus un sīkmanīgi precīzus lēmumus, izmantojiet šādas metodes:

    • Tirgus ziņojumi un analīze – sekojiet koksnes tirdzniecības platformām un industrijas ziņojumiem.
    • Nozares jauninājumi – sekot līdzi tehnoloģiju jaunumiem, kas ietekmē piedāvājumu.
    • Sezonālie novērojumi – analizējiet cenu ciklus gada griezumā, lai zinātu, kad visizdevīgāk iepirkties.

    Vairāki faktori zāģbaļķu cenām

    Zāģbaļķu cenas ietekmē:

    • pieprasījums un piedāvājums,
    • sezonālās izmaiņas,
    • globālās tirgus svārstības,
    • meža apsaimniekošanas politika un ilgtspējība.

    Sekojot tirgum, jūs varat prognozēt izmaiņas un iepirkties izdevīgāk, vienlaikus saglabājot praktisku un taupīgu pieeju.

    zagbalku cenas

    Zāģbaļķu cenu svārstības

    Zāģbaļķu cenas cieši saistās ar plašāku koksnes tirgu un cirsmu vērtību. Un, ja nezini, kā veidojas cirsmu cenas, tad ir viegli pārmaksāt par zāģbaļķiem vai iegādāties neizdevīgā brīdī. Cenas ietekmē pieprasījuma un piedāvājuma svārstības cirsmās, sezonas faktori, kā arī meža apsaimniekošanas politika, piemēram, aizsargājamo teritoriju apjoms vai atjaunošanas plāni, kas samazina pieejamo koksnes apjomu.

    Pat nelielas izmaiņas cirsmu tirgū var tieši ietekmēt zāģbaļķu cenu kubikmetrā, tādēļ ikvienam, kurš vēlas iepirkties izdevīgi, jāseko gan lokālajam, gan globālajam tirgum, kā arī jāņem vērā sezonālās svārstības un paredzamās piegādes iespējas.

    Šī saikne ļauj prognozēt zāģbaļķu cenu izmaiņas un plānot pirkumus ar maksimālu taupību, tā, lai katrs eiro tiktu izlietots apdomīgi un neviens līdzeklis netiktu izšķērdēts. Rūpīga tirgus izpēte ļauj izvēlēties labākos laikus pirkumiem un saglabāt finansiālo stabilitāti pat mainīgā tirgus vidē.

    Pieņem gudrus lēmumus

    Zāģbaļķu cenu izmaiņas var šķist haotiskas, bet ar rūpīgu novērošanu, tirgus ziņojumu un sezonālo ciklu izpēti iespējams pieņemt izdevīgus lēmumus. Mazs ieguldījums laika tirgus izpētē var ietaupīt daudz naudas un novērst neparedzētus tēriņus.

    Dzīvojot ar rūpību un taupīgu pieeju, pat neliels budžets ļauj iepirkties gudri un ilgtspējīgi. Atcerieties, ka katrs pārdomāts lēmums par pirkumu stiprina jūsu finansiālo stabilitāti, un gudra pieeja koksnei vai jebkuram citam resursam nozīmē, ka jūs vienmēr esat soli priekšā tirgum un nevajadzīgiem izdevumiem.

    Ūdens pudele – aktuāla un oriģināla dāvana

    Izvēloties dāvanu, viegli aizrauties ar ko skaļu, dārgu un it kā iespaidīgu, taču tieši šādi pirkumi visbiežāk izrādās īslaicīgi un finansiāli nepārdomāti.

    Oriģināla dāvana nebūt nenozīmē lielus izdevumus un ir daudz vērtīgāka lieta, kas tiek izmantota katru dienu un palīdz izvairīties no citiem, atkārtotiem tēriņiem. Šādā ziņā ūdens pudele ir pārsteidzoši trāpīga izvēle.

    Tā apvieno praktiskumu, ilgtspējīgu domāšanu un klusu ietaupījumu ilgtermiņā. Nevis kārtējais nieks, bet ikdienas rīks, kas atgādina par veselību, samazina plastmasas patēriņu un ļauj mazliet retāk tērēt naudu lietām, kuras patiesībā nemaz nav nepieciešamas. Tieši šī kombinācija padara ūdens pudeli par patiesi oriģinālu dāvanu.


    Kāpēc ūdens pudele ir oriģināla dāvana?

    Domājot par oriģinālu dāvanu, nāk prātā kāds piedzīvojums, kas jubilāram sniegs neaizmirstamas emocijas. Tomēr oriģināla dāvana var būt arī kas praktisks un noderīgs. Kas tāds, ko dāvanas saņēmējs visticamāk nespēs paredzēt un noteikti būs pateicīgs to saņemot. Un kāpēc lai tā nebūtu stilīga ūdens pudele?

    Interneta veikalā ŪDENS PUDELE ir plaša izvēle ar ilgtspējīgām ūdens pudelēm. Daudzas no tām jau tiek iepakotas skaistās kastēs, kas ir īpaši piemērotas dāvanas pasniegšanai.

    Zemāk apkopoti galvenie iemesli, kāpēc ūdens pudele ir oriģināla dāvana, kas neliks vilties.

    udens pudele


    Atgādinājums biežāk padzerties

    Paši par sevi mēdzam reizēm aizmirst pilnvērtīgi parūpēties. Tāpēc arī ar prieku saviem mīļajiem dāvinām dāvanas, kas izsaka rūpes – SPA apmeklējumus, skaistumkopšanas procedūras, nomierinošas masāžas u.c. veselību uzlabojošas un relaksējošas dāvanas.

    Ūdens pudele ikdienai būs lieliska dāvana, kas atgādinās dienas steigā apstāties un padzerties ūdeni.

    Dienas laikā jāizdzer aptuveni 2l ūdens un ne visiem ir pa spēkam to bez problēmām pievarēt. Reizēm tiešam nepieciešams atgādinājums. Ja dāvanas īpašniekam būs pieejama skaista un stilīga ūdens pudele, kas pašam patiks – būs arī lielāks prieks atcerēties par ūdens dzeršanu.

    Piemēram, vara ūdens pudeles ir ne vien skaistas un mirdzošas, bet arī sniedz papildus vērtību veselībai. Divi vienā!


    Dabai draudzīga dāvana

    Vienreiz lietojamās plastmasas atkritumu piesārņojums paliek par sabiedrībā aktuālu sarunu tematu. Līdz ar to tiek piedomāts arī par situācijas risinājumiem. Ilgtspējīga ūdens pudele aizstāj aptuveni 200 plastmasas ūdens pudeles gada laikā.

    Izvēloties izturīgu un atkārtoti lietojamu ūdens pudeli, dāvanas saņēmējs var atteikties no pastāvīgas ūdens pirkšanas veikalā. Tas ir ne tikai videi draudzīgāk, bet arī finansiāli izdevīgāk.

    Ūdens pudele vienmēr būs pa rokai gan darbā, gan ceļā, gan arī atpūtā. Tā ir arī laba ideja korporatīvai dāvanai kolēģiem.


    Piemērota gan ikdienai, gan īpašiem notikumiem

    Ilgtspējīga ūdens pudele ir universāla dāvana, kas piemērota ikdienai, ceļojumiem, sportam un brīvdabas aktivitātēm.

    Ikdienas lietošanai svarīgi, lai pudele būtu viegla, bet ietilpīga. Laba izvēle ir plastmasas vai nerūsējošā tērauda ūdens pudeles.

    Ceļojumiem noderēs modeļi ar karabīni vai ērtu rokturi. Savukārt ofisa darbam piemērota var būt arī stikla pudele.

    Aktīvai atpūtai labs risinājums ir termopudele vai termokrūze, kas saglabā dzēriena temperatūru- karstumu līdz 12 stundām un vēsumu līdz pat 48 stundām.

    Kā tad galu galā izvēlēties piemērotāko ūdens pudeli?

    ka izveleties labako udens pudeli

    Lai dāvana būtu patiešām noderīga, jāņem vērā dāvanas saņēmēja dzīvesveids un ikdienas paradumi. Tāpat vērts ielūkoties atsauksmēs un citu cilvēku pieredzē.

    Mūsu galvenie ieteikumi apkopoti šajā sadaļā, lai izdotos atrast vislabāk piemēroto ūdens pudeli draugiem, kolēģiem, ģimenei un pašam sev!

    Pēc dzīvesveida

    Ūdens pudelei ir jābūt piemērotai dāvanas saņēmēja ikdienas ritmam. Ja vairums laika tiek pavadīts kustībā, tad nepieciešama viegla un ērta ūdens pudele.

    Savukārt, ja jubilārs daudz laika pavada sportojot, tad viņam vairāk noderētu ūdens pudele, kas ir ērta un ātri atverama. Vislabākais variants būs ar klik korķi un iebuvētu salmiņu. Noteikti ņem vērā dāvanas saņēmēja vajadzības.

    Pēc lieluma

    Ja vidēji cilvēkam dienas laikā jāuzņem divi litri ūdens, tad uz šo ciparu vērts balstīt pudeles izvēli. Ja dāvanas saņēmējam nav daudz jāpārvietojas ar kājām, tad izvēlētā ūdens pudele var būt ietilpīgāka un smagāka.

    Piemēram, izvēloties 1l ūdens pudeli, tā dienas laikā atkārtoti jāuzpilda tikai vienu reizi. 

    Pēc rekomendācijām

    Atsauksmes un ieteikumi palīdz izvairīties no pirkumiem, kas izskatās labi, bet ikdienā neattaisno cerības. Svarīgi izpētīt visus piedāvājumus, kā arī palūgt padomu draugiem un paziņām, kas atraduši sev piemērotu ūdens pudeli.

    Ņemot vērā augstāk minētos nosacījumus, vajadzētu izdoties ātri vien atrast dāvanas saņēmējam piemērotu ūdens pudeli. Turklāt šī ir arī visai lēta dāvana, ko pasniegt draugiem un kolēģiem!

    Ja ūdens pudeles izvēli vēlies atstāt jubilāra ziņā, laba alternatīva ir dāvanu karte ūdens pudeles iegādei.

    noderiga korporativa davana

    Gudra izvēle uzņēmumiem

    Darba vidē dāvanas nereti tiek iegādātas formāli, lai “kaut kas būtu”. Rezultātā uzņēmums tērē naudu priekšmetiem, kuri netiek izmantoti un drīz vien pazūd atvilktnēs vai tiek aizmirsti. No saimnieciska skatpunkta tas ir tīrs izšķērdējums bez jebkādas atdeves.

    Ilgtspējīga un funkcionāla korporatīvā dāvana atšķiras ar to, ka tā tiek lietota ikdienā. Ūdens pudele ir universāla, piemērota dažādiem darbiniekiem un darba vidēm, turklāt tai ir skaidrs praktisks pielietojums. Tā palīdz samazināt izdevumus par vienreizlietojamiem traukiem un ūdens iegādi, vienlaikus veicinot atbildīgāku resursu izmantošanu.

    No finansiālā viedokļa šāda dāvana atmaksājas arī ilgtermiņā. Tā apliecina pārdomātu, saimniecisku pieeju, kur priekšroka tiek dota lietderībai, nevis tukšai izrādīšanai.

    Dāvana ar nozīmi

    Ūdens pudele ir vērtīga, kas ir ilgmūžīga, praktiska un palīdz samazināt ikdienas tēriņus. Katrs nepirkts plastmasas ūdens ir mazs ietaupījums, kas gada laikā pārvēršas jūtamā summā. Ja dāvana ik dienu palīdz izvairīties no nevajadzīgiem izdevumiem, tā atmaksājas pati.

    Šī ir izvēle cilvēkiem, kuri domā saimnieciski un pērk ar prātu, nevis emocijām. Un ilgtermiņā tas ir pats svarīgākais.